ساخت خانه یکی از مهمترین سرمایهگذاریهایی است که به برنامهریزی مالی دقیق نیاز دارد. افزایش هزینه مصالح ساختمانی، دستمزد نیروی انسانی، تجهیزات تأسیساتی و خدمات مهندسی باعث شده است بسیاری از مالکان و سازندگان برای آغاز یا تکمیل پروژههای خود به تسهیلات بانکی روی بیاورند. در این میان، وام ساخت مسکن برای هر طبقه یکی از موضوعاتی است که توجه صاحبان زمین، مالکان ساختمانهای قدیمی و فعالان صنعت ساختمان را به خود جلب کرده است. آگاهی از مبلغ این تسهیلات و شرایط دریافت آن میتواند نقش مهمی در تأمین سرمایه و جلوگیری از توقف پروژههای ساختمانی داشته باشد.
وام ساخت مسکن در سال ۱۴۰۵ از مسیرهای مختلفی از جمله تسهیلات مشارکت مدنی، اوراق گواهی حق تقدم و برخی طرحهای حمایتی در دسترس متقاضیان واجد شرایط قرار دارد. با این حال، برخلاف تصور رایج، مبلغ وام لزوماً بر اساس تعداد طبقات ساختمان تعیین نمیشود؛ بلکه تعداد واحدهای مسکونی مجاز، موقعیت جغرافیایی ملک، نوع تسهیلات، شرایط سازنده و اعتبارسنجی بانک از عوامل اصلی محاسبه آن هستند. بنابراین، ممکن است دو ساختمان با تعداد طبقات یکسان، مبالغ متفاوتی از تسهیلات ساخت دریافت کنند.
در ادامه، مبلغ وام ساخت مسکن برای ساختمانهای یک تا پنج طبقه، تفاوت روشهای تأمین مالی، مدارک مورد نیاز، شرایط پرداخت، نرخ سود و نحوه محاسبه اقساط بررسی میشود تا متقاضیان بتوانند با شناخت دقیقتر تعهدات مالی، مسیر مناسبتری برای اجرای پروژه ساختمانی خود انتخاب کنند.
وام ساخت مسکن برای هر طبقه در سال ۱۴۰۵ چقدر است؟
مبلغ وام ساخت مسکن در سال ۱۴۰۵ به نوع تسهیلات و شرایط پروژه بستگی دارد و نمیتوان یک رقم ثابت را برای تمام ساختمانها تعیین کرد. در تسهیلات مشارکت مدنی ساخت بانک مسکن، بر اساس ضوابط اعلامشده در مرداد ۱۴۰۵، سقف تأمین مالی در مراکز استانها و برخی شهرهای مشخصشده برای پروژههای عادی تا یک میلیارد و ۲۰۰ میلیون تومان به ازای هر واحد و برای پروژههای واجد شرایط استفاده از فناوریهای نوین یا سازندگان حرفهای تا یک میلیارد و ۵۰۰ میلیون تومان به ازای هر واحد اعلام شده است. در سایر شهرها، این مبالغ برای پروژههای عادی و واجد شرایط حرفهای بهترتیب ۹۰۰ میلیون و یک میلیارد و ۲۰۰ میلیون تومان است.
در کنار تسهیلات مشارکت مدنی، وام ساخت از محل اوراق گواهی حق تقدم نیز وجود دارد که در سال ۱۴۰۵ سقف آن افزایش یافته است. طبق مصوبه جدید، سقف تسهیلات انفرادی از این محل در تهران یک میلیارد تومان، در مراکز استانها و شهرهای بالای ۲۰۰ هزار نفر جمعیت ۸۰۰ میلیون تومان و در سایر مناطق شهری ۶۰۰ میلیون تومان است. این ارقام نباید با سقف تسهیلات مشارکت مدنی ساخت اشتباه گرفته شوند؛ زیرا منابع تأمین اعتبار، شیوه دریافت و شرایط قرارداد آنها متفاوت است.
نکته اساسی آن است که اعلام سقف تسهیلات به معنای پرداخت قطعی مبلغ کامل نیست. بانک پس از بررسی ارزش وثیقه، برآورد هزینه ساخت، توان مالی متقاضی و شرایط پروژه، میزان اعتبار قابل پرداخت را تعیین میکند. همچنین در پروژههای چندواحدی، مجموع وام قابل دریافت باید با تعداد واحدهای مورد تأیید، ظرفیت اعتباری پرونده و ضوابط بانک هماهنگ باشد.
جدول سقف وام ساخت مسکن در تهران و سایر شهرها
برای بررسی دقیقتر مبلغ تسهیلات، باید میان تسهیلات مشارکت مدنی ساخت و وام مبتنی بر اوراق حق تقدم تفاوت قائل شد. جدول زیر سقفهای گزارششده تسهیلات مشارکت مدنی ساخت بانک مسکن در سال ۱۴۰۵ را نشان میدهد.
سقف تسهیلات مشارکت مدنی ساخت به ازای هر واحد مسکونی
موقعیت پروژه
پروژههای عادی
پروژههای واجد شرایط حرفهای یا فناوری نوین
مراکز استانها از جمله تهران
۱ میلیارد و ۲۰۰ میلیون تومان
۱ میلیارد و ۵۰۰ میلیون تومان
کیش، قشم و شهرهای جدید مشمول ضوابط اعلامشده
۱ میلیارد و ۲۰۰ میلیون تومان
۱ میلیارد و ۵۰۰ میلیون تومان
سایر شهرها و مناطق آزاد مشمول
۹۰۰ میلیون تومان
۱ میلیارد و ۲۰۰ میلیون تومان
شهرهای جدید اعلامشده در گروه مربوط شامل پردیس، پرند، اندیشه، سهند، فولادشهر، بهارستان و صدرا هستند. قرار گرفتن یک پروژه در گروه حرفهای یا فناوری نوین به تشخیص و تأیید بانک بستگی دارد و صرف استفاده از عنوان سازنده حرفهای برای دریافت سقف بالاتر کافی نیست.
سقف تسهیلات ساخت از محل اوراق گواهی حق تقدم در سال ۱۴۰۵
موقعیت جغرافیایی
سقف انفرادی
سقف اعلامشده برای زوجین یا متقاضیان مشترک واجد شرایط
تهران
۱ میلیارد تومان
۲ میلیارد تومان
مراکز استانها و شهرهای بالای ۲۰۰ هزار نفر
۸۰۰ میلیون تومان
۱ میلیارد و ۶۰۰ میلیون تومان
سایر مناطق شهری
۶۰۰ میلیون تومان
۱ میلیارد و ۲۰۰ میلیون تومان
مبالغ ستون متقاضیان مشترک مربوط به شرایط خاص این نوع تسهیلات است و نباید آن را معادل وام جداگانه برای دو واحد ساختمانی دانست. همچنین ضوابط استفاده مشترک در پرونده ساخت باید از شعبه بانک استعلام شود.
اطلاعات جدول مشارکت مدنی بر مبنای گزارش بانک مسکن در مرداد ۱۴۰۵ و جدول اوراق بر اساس مصوبات افزایش سقف تسهیلات در مرداد و شهریور همان سال تنظیم شده است. پیش از تشکیل پرونده، لازم است آخرین بخشنامههای اجرایی و ظرفیت اعتباری شعبه بررسی شود.
عوامل مؤثر بر تعیین مبلغ وام ساخت مسکن
مهمترین عامل در تعیین مبلغ وام ساخت مسکن، نوع پروژه و تعداد واحدهای مسکونی مورد تأیید است. برای مثال، ساختمانی که در پروانه ساخت آن سه واحد مستقل پیشبینی شده، از نظر ظرفیت محاسبه تسهیلات شرایط متفاوتی با ساختمانی دارد که همان تعداد طبقه را در قالب یک واحد دوبلکس یا تریبلکس در اختیار دارد. بانک برای تعیین مبلغ تسهیلات به مشخصات قانونی و فنی پروژه توجه میکند و تعداد واحدها را صرفاً از روی ظاهر ساختمان یا تعداد سقفهای اجراشده تشخیص نمیدهد.
موقعیت جغرافیایی نیز در این محاسبات اهمیت دارد. سقف برخی تسهیلات در مراکز استانها با شهرهای کوچک متفاوت است؛ زیرا نظام طبقهبندی بانکها و ضوابط اعتباری، برای مناطق مختلف شرایط جداگانهای پیشبینی میکنند. علاوه بر این، متراژ مفید، کیفیت ساخت، برآورد هزینههای اجرایی، ارزش زمین و ساختمان در حال احداث و میزان پیشرفت فیزیکی پروژه میتواند بر مبلغ نهایی مصوب اثر بگذارد.
اعتبار مالی متقاضی عامل تعیینکننده دیگری است. حتی اگر یک پروژه از نظر تعداد واحد و موقعیت شهری امکان استفاده از سقف مشخصی را داشته باشد، بانک باید درباره توان بازپرداخت، سوابق اعتباری و کفایت وثایق به نتیجه قابل قبول برسد. در نتیجه، سقف قانونی تسهیلات را باید حداکثر ظرفیت احتمالی تأمین مالی دانست، نه مبلغی که بدون بررسی در اختیار تمام سازندگان قرار میگیرد.
آیا به هر طبقه ساختمان وام جداگانه تعلق میگیرد؟
در بسیاری از طرحهای وام ساخت، مبنای محاسبه تعداد واحدهای مسکونی واجد شرایط است و نه تعداد طبقات ساختمان. اصطلاح «وام ساخت مسکن برای هر طبقه» بیشتر یک عبارت رایج در میان مالکان و متقاضیان است؛ زیرا در ساختمانهای متداول، اغلب هر طبقه به یک واحد مسکونی اختصاص دارد. با این حال، این وضعیت در تمام پروژهها برقرار نیست و ساختمانهایی وجود دارند که در یک طبقه چند واحد دارند یا یک واحد در چند طبقه ساخته شده است.
برای نمونه، یک ساختمان سهطبقه ممکن است شامل سه آپارتمان مستقل باشد. در چنین شرایطی، چنانچه تمام واحدها در پروانه ساختمانی پیشبینی شده باشند و شرایط بانکی نیز فراهم شود، امکان بررسی تسهیلات بر مبنای سه واحد وجود دارد. در مقابل، یک ویلای سهطبقه که از نظر مدارک رسمی تنها یک واحد مسکونی محسوب میشود، صرفاً به دلیل داشتن سه طبقه از مزیت محاسبه سه واحد مستقل برخوردار نخواهد شد.
تفاوت محاسبه وام بر اساس تعداد طبقات و تعداد واحدها
طبقه، بخشی از ساختمان است که در یک تراز ارتفاعی مشخص قرار دارد؛ اما واحد مسکونی، فضایی است که مطابق نقشه و مجوزهای معتبر برای سکونت مستقل تعریف شده است. همین تفاوت ظاهراً ساده، اثر قابل توجهی بر محاسبه تسهیلات ساخت دارد. بانکی که سقف وام را بر اساس هر واحد تعیین میکند، باید مطمئن شود تعداد واحدهای معرفیشده با مشخصات پرونده ساختمانی و مدارک مورد تأیید مطابقت دارد.
فرض کنید ساختمانی چهارطبقه شامل یک طبقه پارکینگ و سه طبقه مسکونی باشد که در هر طبقه یک آپارتمان قرار گرفته است. در این حالت، تعداد واحدهای مسکونی سه واحد خواهد بود، نه چهار واحد. همچنین اگر ساختمانی دو طبقه داشته باشد و در هر طبقه دو آپارتمان مستقل مطابق پروانه پیشبینی شده باشد، مجموع واحدهای مسکونی آن چهار واحد است.
بنابراین، پیش از برآورد مبلغ وام باید تعداد واحدهای مجاز پروژه از روی پروانه ساخت و نقشههای مصوب مشخص شود. این بررسی از ایجاد انتظار نادرست درباره میزان تأمین مالی جلوگیری میکند و به سازنده کمک میکند منابع مالی مورد نیاز پروژه را بر اساس شرایط واقعی محاسبه کند.
شرایط دریافت وام برای ساختمانهای چندواحدی
دریافت تسهیلات برای ساختمانهای چندواحدی معمولاً مستلزم بررسی جامع پروژه است. در این پروندهها، بانک علاوه بر شرایط متقاضی، وضعیت مالکیت زمین، تعداد واحدهای مجاز، ارزش وثیقه، برآورد هزینه ساخت و برنامه زمانی اجرای عملیات ساختمانی را ارزیابی میکند. اگر پروژه متعلق به چند مالک باشد یا در قالب قرارداد مشارکت در ساخت اجرا شود، نحوه نمایندگی، رضایت مالکان و امکان ترهین ملک نیز اهمیت پیدا میکند.
یکی از مسائل مهم در ساختمانهای چندواحدی، تناسب مبلغ تسهیلات با هزینه واقعی اجرای پروژه است. برای مثال، اگر تعداد واحدهای ساختمان افزایش پیدا کند، هزینه تأسیسات مشترک، آسانسور، ایمنی، اجرای سازه و بخشهای عمومی نیز ممکن است تغییر کند. بانک باید اطمینان حاصل کند منابع مالی پروژه برای تکمیل تمام واحدهای معرفیشده کافی است و تعهدات ناشی از تسهیلات با توان مالی سازنده تناسب دارد.
وجود چند واحد به معنای دریافت قطعی چند وام مستقل نیست. ممکن است بانک یک قرارداد مشارکت مدنی برای مجموعه پروژه منعقد کند و سقف اعتبار آن را با توجه به تعداد واحدهای مشمول تعیین کند. نحوه تخصیص تسهیلات به هر واحد و امکان تفکیک تعهدات پس از تکمیل ساختمان نیز تابع قرارداد و ضوابط بانک خواهد بود.
مبلغ وام ساخت مسکن برای ساختمانهای یک تا پنج طبقه
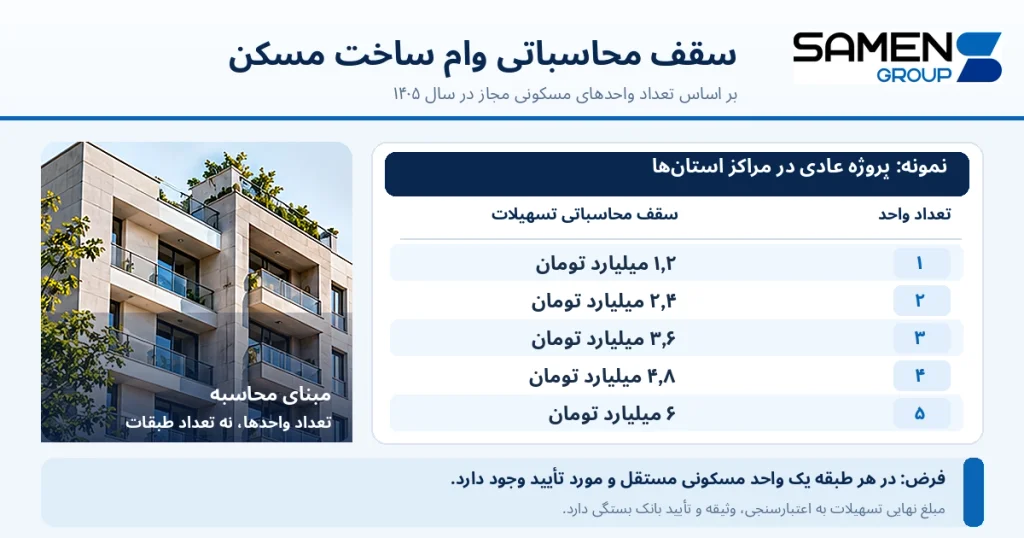
برآورد مبلغ وام برای ساختمانهای یک تا پنج طبقه زمانی امکانپذیر است که تعداد واحدهای مسکونی، موقعیت پروژه و نوع تسهیلات مشخص باشد. اگر در هر طبقه یک واحد مستقل و واجد شرایط وجود داشته باشد، میتوان سقف احتمالی تسهیلات مشارکت مدنی را با ضرب تعداد واحدها در سقف اعلامشده برای هر واحد محاسبه کرد. البته نتیجه این محاسبه تنها ظرفیت نظری پروژه را نشان میدهد و به معنای موافقت قطعی بانک نیست.
جدول زیر یک نمونه محاسباتی برای پروژههای عادی در مراکز استانها با فرض سقف یک میلیارد و ۲۰۰ میلیون تومان به ازای هر واحد ارائه میکند. در این مثال، تمام طبقات مسکونی هستند و هر طبقه یک واحد مستقل مورد تأیید دارد.
تعداد طبقات مسکونی
تعداد واحد فرضی
سقف محاسباتی تسهیلات پروژه
یک طبقه
یک واحد
۱ میلیارد و ۲۰۰ میلیون تومان
دو طبقه
دو واحد
۲ میلیارد و ۴۰۰ میلیون تومان
سه طبقه
سه واحد
۳ میلیارد و ۶۰۰ میلیون تومان
چهار طبقه
چهار واحد
۴ میلیارد و ۸۰۰ میلیون تومان
پنج طبقه
پنج واحد
۶ میلیارد تومان
این جدول فقط یک مثال بر اساس سقف اعلامشده برای پروژه عادی در مراکز استانهاست. مبلغ واقعی وام ممکن است کمتر باشد و به محدودیتهای اعتباری، برآورد کارشناسی و شرایط پرونده بستگی دارد. همچنین نمیتوان این شیوه ضرب را بدون بررسی ضوابط به تسهیلات اوراق یا طرحهای حمایتی تعمیم داد.
وام ساخت مسکن برای ساختمان یک و دو طبقه
ساختمانهای یکطبقه اغلب شامل خانههای ویلایی یا واحدهای مسکونی مستقل هستند که مالک قصد احداث آنها را در زمین شخصی خود دارد. در چنین پروژههایی، بررسی وام ساخت معمولاً بر اساس یک واحد مسکونی انجام میشود و مبلغ احتمالی تسهیلات به موقعیت جغرافیایی، نوع قرارداد و ارزش وثیقه بستگی دارد. اگر پروژه در یکی از مراکز استانها قرار داشته باشد و مشمول شرایط تسهیلات مشارکت مدنی عادی شود، سقف اعلامشده برای یک واحد میتواند مبنای اولیه بررسی قرار گیرد.
در ساختمانهای دوطبقه، شرایط ممکن است متفاوت باشد. اگر دو طبقه بهصورت واحدهای مستقل در پروانه ساختمانی ثبت شده باشند، امکان بررسی تسهیلات بر اساس دو واحد وجود دارد. اما در ساختمانی که طبقات بهصورت دوبلکس طراحی شدهاند، ممکن است کل بنا یک واحد مسکونی محسوب شود. همین موضوع نشان میدهد که برای محاسبه مبلغ وام، بررسی نقشه و کاربری قانونی اهمیت بیشتری از تعداد طبقات ظاهری دارد.
در پروژههای دوطبقهای که طبقه دوم به ساختمان موجود اضافه میشود، موضوع پیچیدهتر است. مالک ابتدا باید امکان توسعه بنا را از نظر ضوابط شهرسازی، ظرفیت سازه و الزامات ایمنی بررسی کند. اگر ساختمان موجود از نظر فنی امکان تحمل بار اضافی را نداشته باشد، هزینه مقاومسازی میتواند بخش قابل توجهی از بودجه پروژه را به خود اختصاص دهد. ازاینرو، برنامهریزی برای دریافت وام بدون بررسی فنی اولیه ممکن است به برآورد مالی غیرواقعی منجر شود.
وام ساخت مسکن برای ساختمان سه طبقه
ساختمانهای سهطبقه از رایجترین پروژههای مسکونی در بسیاری از شهرها به شمار میروند و معمولاً برای سکونت خانوادگی یا سرمایهگذاری ملکی احداث میشوند. در صورتی که هر طبقه شامل یک واحد مسکونی مستقل باشد، پروژه از نظر تعداد واحدها ظرفیت بررسی تسهیلات مربوط به سه واحد را خواهد داشت. با این حال، لازم است نوع استفاده از طبقه همکف، وجود پارکینگ، تعداد واحدهای درجشده در پروانه و محدودیتهای شهرسازی بهدقت بررسی شود.
در یک پروژه سهواحدی، مسئله اصلی تنها دریافت مبلغ بالاتر تسهیلات نیست؛ بلکه زمان دسترسی به منابع مالی نیز اهمیت دارد. اجرای فونداسیون، اسکلت، سقفها، دیوارچینی و تأسیسات به منابع مالی پیوسته نیاز دارد، در حالی که تسهیلات مشارکت مدنی معمولاً متناسب با مراحل پیشرفت کار پرداخت میشود. اگر سازنده برای آغاز عملیات ساختمانی بیش از اندازه به دریافت وام وابسته باشد، ممکن است پیش از رسیدن به مرحله آزادسازی بخش بعدی تسهیلات با کمبود نقدینگی مواجه شود.
به همین دلیل، در ساختمان سهطبقه بهتر است هزینه اجرای هر مرحله بهصورت مستقل برآورد شود و سهم آورده شخصی از ابتدا مشخص باشد. در نظر گرفتن هزینههای مشترک ساختمان، مانند راهپله، تأسیسات اصلی و فضاهای خدماتی، به سازنده کمک میکند مبلغ مورد نیاز برای تکمیل پروژه را دقیقتر محاسبه کند.
وام ساخت مسکن برای ساختمان چهار و پنج طبقه
ساخت ساختمانهای چهار و پنج طبقه معمولاً به سرمایه اولیه بیشتری نیاز دارد و مدیریت هزینهها در این پروژهها اهمیت ویژهای پیدا میکند. افزایش تعداد واحدها میتواند ظرفیت دریافت تسهیلات را بیشتر کند، اما همزمان هزینه اجرای سازه، سیستمهای تأسیساتی، تجهیزات ایمنی و فضاهای مشترک نیز افزایش مییابد. بنابراین، بالا رفتن مبلغ احتمالی وام به معنای کاهش قطعی فشار مالی سازنده نیست و باید در کنار کل هزینه اجرای ساختمان بررسی شود.
در ساختمانهای چندطبقه، برخی هزینهها با تعداد واحدها افزایش پیدا میکنند و برخی دیگر به ویژگیهای فنی پروژه وابستهاند. برای مثال، نوع سیستم سازهای، شرایط خاک، تعداد توقفهای آسانسور، مساحت زیربنا و الزامات آتشنشانی میتوانند بر بودجه اثر بگذارند. به همین دلیل، دو ساختمان پنجطبقه با تعداد واحدهای برابر ممکن است هزینه ساخت متفاوتی داشته باشند و بانک نیز پس از ارزیابی، مبالغ یکسانی برای آنها تصویب نکند.
همچنین در ساختمانهای چهار و پنج طبقه، مدیریت جریان نقدی اهمیت بیشتری پیدا میکند؛ زیرا تأخیر در یک مرحله اجرایی میتواند بر فعالیت چندین گروه کاری و زمان تکمیل واحدها اثر بگذارد. سازندگان باید علاوه بر سقف تسهیلات، هزینه خواب سرمایه، احتمال افزایش قیمت مصالح و شرایط تسویه قرارداد بانکی را در برنامه مالی خود لحاظ کنند. برخورداری از سقف بالاتر وام زمانی مفید خواهد بود که پروژه از نظر اجرایی و اقتصادی نیز توجیهپذیر باشد.
انواع وام ساخت مسکن و بانکهای ارائهدهنده
تسهیلات ساخت مسکن از نظر منابع مالی، ساختار قرارداد، نحوه پرداخت و شرایط بازپرداخت به چند گروه تقسیم میشوند. برخی از این تسهیلات برای احداث واحدهای مسکونی در زمین شخصی ارائه میشوند و برخی دیگر به پروژههای حمایتی یا ساختوسازهای واجد شرایط خاص اختصاص دارند. انتخاب نوع وام باید بر اساس وضعیت مالکیت، تعداد واحدها، توان مالی متقاضی و هدف نهایی پروژه انجام شود.
بانک مسکن یکی از اصلیترین بانکهای فعال در حوزه تأمین مالی ساختوساز است و تسهیلات متنوعی را در این بخش ارائه میکند. سایر بانکهای عامل نیز ممکن است بر اساس منابع اعتباری، طرحهای مصوب یا مأموریتهای حمایتی، امکان تأمین مالی پروژههای ساختمانی را داشته باشند. با این حال، شرایط پرداخت تسهیلات در بانکهای مختلف یکسان نیست و نباید ضوابط یک بانک را به تمام مؤسسات اعتباری تعمیم داد.
وام ساخت مسکن بانک مسکن
بانک مسکن برای حمایت از ساخت و تکمیل واحدهای مسکونی، از قراردادهای مشارکت مدنی استفاده میکند. در این شیوه، بانک و متقاضی برای اجرای پروژه ساختمانی سرمایهگذاری مشترک انجام میدهند و هر یک مطابق قرارداد دارای سهم مشخصی در تأمین مالی هستند. سرمایه متقاضی میتواند شامل آورده نقدی و داراییهای قابل قبول در چارچوب قرارداد باشد، در حالی که سهم بانک بر اساس ارزیابی پروژه و شرایط اعتباری تعیین میشود.
تسهیلات مشارکت مدنی ممکن است برای احداث یک واحد مسکونی یا اجرای یک مجتمع چندواحدی مورد استفاده قرار گیرد. تفاوت این دو حالت در ساختار پرونده، مقیاس پروژه و نحوه محاسبه اعتبار اهمیت دارد. در پروژههای بزرگتر، بانک معمولاً اطلاعات کاملتری درباره هزینههای اجرایی، زمانبندی ساخت، تعداد واحدها و نحوه تأمین آورده متقاضی درخواست میکند.
بانک مسکن همچنین مسیرهایی برای استفاده از منابع سپردهای، گردش حساب و اوراق ممتاز در چارچوب ضوابط مربوط دارد. بنابراین، پیش از درخواست تسهیلات بهتر است متقاضی نوع دقیق وام، سقف قابل استفاده، نحوه پرداخت سهم بانک و شرایط تسویه قرارداد را از شعبه دریافت کند تا بتواند آن را با نیاز واقعی پروژه مقایسه کند.
تسهیلات ساخت از محل اوراق حق تقدم
اوراق گواهی حق تقدم استفاده از تسهیلات مسکن، یکی از ابزارهای تأمین امتیاز دریافت وام است. متقاضی با خرید تعداد مورد نیاز اوراق در بازار مربوط، امکان درخواست تسهیلات را بدون سپردهگذاری طولانیمدت به دست میآورد. البته داشتن اوراق بهتنهایی به معنای تأیید وام نیست و بانک باید شرایط اعتباری متقاضی و ملک را نیز بررسی کند.
هر برگ اوراق تسهیلات مسکن معمولاً معادل ۵۰۰ هزار تومان امتیاز تسهیلات است. بنابراین، برای دریافت وام یک میلیارد تومانی، از نظر محاسباتی به دو هزار برگ اوراق نیاز خواهد بود. هزینه خرید این اوراق به قیمت معاملاتی آنها بستگی دارد و قیمت هر برگ ممکن است در طول زمان تغییر کند. این هزینه جدا از اصل وام و سود بازپرداخت آن است و باید هنگام محاسبه صرفه اقتصادی تسهیلات در نظر گرفته شود.
برای مثال، اگر متقاضی مبلغ قابل توجهی برای خرید اوراق پرداخت کند، در عمل هزینه اولیه تأمین اعتبار افزایش مییابد. بنابراین، مقایسه وام اوراق با تسهیلات مشارکت مدنی نباید صرفاً بر اساس مبلغ اسمی انجام شود؛ بلکه هزینه خرید امتیاز، نرخ سود، زمان دسترسی به منابع و مدت بازپرداخت نیز باید بررسی شود. همچنین مقررات مربوط به خرید، اعتبار و استفاده از اوراق باید پیش از انجام معامله از بانک یا کارگزاری مربوط استعلام شود.
تسهیلات مشارکت مدنی و طرحهای حمایتی ساخت مسکن
تسهیلات مشارکت مدنی برای پروژههایی مناسب است که متقاضی قصد تأمین بخشی از سرمایه ساخت را از طریق بانک دارد. در این قرارداد، سرمایه بانک برای اجرای عملیات ساختمانی در اختیار پروژه قرار میگیرد و نحوه تسویه سهم بانک پس از پایان دوره مشارکت، مطابق شرایط قرارداد تعیین میشود. این ساختار به بانک امکان میدهد روند اجرای پروژه را بررسی کند و منابع مالی را با پیشرفت کار هماهنگ سازد.
در کنار تسهیلات عادی، طرحهای حمایتی ساخت مسکن نیز وجود دارند که شرایط متفاوتی دارند. برای نمونه، هیئت عالی بانک مرکزی در مرداد ۱۴۰۵ با افزایش سقف فردی تسهیلات نهضت ملی مسکن از ۶۵۰ میلیون تومان به ۸۵۰ میلیون تومان برای پروژههای حمایتی مشخصشده موافقت کرد. این افزایش به پروژههایی اختصاص دارد که زمین آنها از سوی وزارت راه و شهرسازی تأمین و به متقاضیان عرضه میشود و طبق مصوبه، پروژههای مشمول با پیشرفت فیزیکی بیش از ۶۵ درصد را نیز در بر میگیرد.
این موضوع اهمیت زیادی دارد؛ زیرا سقف ۸۵۰ میلیون تومانی طرح حمایتی را نمیتوان به تمام ساختوسازهای شخصی یا پروژههای خودمالکی تعمیم داد. شرایط استفاده از تسهیلات حمایتی به نوع طرح، معرفی متقاضی، وضعیت زمین، ضوابط اجرایی و منابع بانکی بستگی دارد. بنابراین، مالکان زمینهای شخصی باید پیش از انتخاب این مسیر بررسی کنند که آیا پروژه آنها واقعاً در گروه مشمولان قرار میگیرد یا خیر.
شرایط دریافت وام ساخت مسکن برای هر طبقه
دریافت وام ساخت مسکن مستلزم احراز مجموعهای از شرایط مالی، حقوقی و فنی است. بانک باید مطمئن شود متقاضی صلاحیت دریافت تسهیلات را دارد، ملک معرفیشده از نظر مالکیت و مجوزهای قانونی مشکلی ندارد و پروژه امکان تکمیل در چارچوب برنامه مالی ارائهشده را خواهد داشت. این شرایط برای جلوگیری از ایجاد تعهدات اعتباری نامناسب و کاهش احتمال نیمهتمام ماندن ساختمان اهمیت دارند.
شرایط دقیق دریافت وام ممکن است بر اساس نوع تسهیلات و بانک ارائهدهنده متفاوت باشد. به همین دلیل، متقاضیان باید میان الزامات عمومی مانند اعتبارسنجی و مالکیت معتبر، و الزامات اختصاصی هر طرح مانند سپردهگذاری، خرید اوراق یا داشتن شرایط سازنده حرفهای تفاوت قائل شوند.
شرایط متقاضی و اعتبارسنجی بانکی
اعتبارسنجی از مراحل اصلی بررسی درخواست وام ساخت مسکن است. بانک معمولاً سوابق بازپرداخت تسهیلات قبلی، بدهیهای بانکی، تعهدات مالی و توان بازپرداخت متقاضی را بررسی میکند. هدف از این ارزیابی آن است که مشخص شود متقاضی علاوه بر توان آغاز پروژه، امکان ایفای تعهدات ناشی از قرارداد تسهیلاتی را نیز دارد.
در پروندههای ساختمانی، بررسی توان مالی تنها به درآمد فعلی متقاضی محدود نمیشود. ممکن است بانک وضعیت آورده شخصی، ارزش داراییها، سوابق فعالیت ساختمانی و منابع قابل استفاده برای تکمیل پروژه را نیز در نظر بگیرد. اهمیت این موضوع در پروژههای چندواحدی بیشتر است؛ زیرا طولانی شدن عملیات ساخت میتواند هزینههای جدیدی ایجاد کند و میزان سرمایه مورد نیاز را افزایش دهد.
وجود بدهی معوق، چک برگشتی رفعسوءاثرنشده یا سایر محدودیتهای اعتباری ممکن است روند بررسی پرونده را دشوار کند. همچنین شرایط وثیقه و تضمین بازپرداخت باید با مقررات بانک هماهنگ باشد. بهتر است متقاضی پیش از پرداخت هزینههای کارشناسی و تشکیل پرونده کامل، وضعیت اعتباری خود را بررسی کند تا احتمال بروز مانع در مراحل پایانی کاهش یابد.
شرایط سند مالکیت و پروانه ساخت
سند مالکیت معتبر و پروانه ساختمانی از مهمترین مدارک حقوقی در دریافت تسهیلات ساخت هستند. بانک باید بتواند مالکیت یا اختیار قانونی متقاضی برای اجرای پروژه را احراز کند و از امکان استفاده از ملک بهعنوان وثیقه اطمینان داشته باشد. در بسیاری از تسهیلات متداول ساخت، سند رسمی و قابل ترهین اهمیت اساسی دارد و وجود محدودیت حقوقی در ملک میتواند مانع پرداخت تسهیلات شود.
پروانه ساخت نیز مشخص میکند که اجرای ساختمان با چه تعداد طبقه، تعداد واحد، متراژ و کاربری مجاز است. این اطلاعات برای ارزیابی پروژه و تعیین ظرفیت تسهیلات اهمیت دارند. اگر سازنده بدون اخذ مجوز معتبر قصد افزایش تعداد طبقات یا تغییر مشخصات ساختمان را داشته باشد، بانک نمیتواند صرفاً بر اساس برنامه غیرمصوب متقاضی اعتبار پروژه را محاسبه کند.
در املاک مشاع، موقوفه یا زمینهایی که مالکیت و حقوق بهرهبرداری آنها شرایط ویژهای دارد، ممکن است مدارک و موافقتهای بیشتری درخواست شود. برای مثال، در اراضی استیجاری یا موقوفه، ارائه مجوز و موافقت مرجع ذیحق میتواند ضروری باشد. بنابراین، بررسی وضعیت ثبتی و حقوقی ملک پیش از اقدام برای دریافت وام، از اتلاف زمان و هزینه جلوگیری میکند.
شرایط دریافت وام برای سازندگان حقیقی و حرفهای
سازندگان حقیقی، مالکان شخصی و سازندگان حرفهای ممکن است از نظر نوع پرونده و شرایط دریافت تسهیلات تفاوتهایی داشته باشند. مالک یک زمین مسکونی که قصد احداث خانه شخصی خود را دارد، لزوماً نیازی به داشتن ساختار یک شرکت ساختمانی ندارد؛ اما باید الزامات مالکیت، مجوز ساخت و اعتبارسنجی را رعایت کند. در مقابل، سازندگان حرفهای ممکن است برای استفاده از تسهیلات ویژه ملزم به ارائه مدارک تخصصی و اثبات شرایط مقرر باشند.
در برخی طرحها، استفاده از فناوریهای نوین یا فعالیت سازنده حرفهای میتواند امکان بررسی سقف بالاتر تسهیلات را فراهم کند. با این حال، برخورداری از چنین امتیازی تابع تعریف بانک از پروژه و سازنده واجد شرایط است. صرف داشتن سابقه ساختوساز یا استفاده از مصالح جدید، بدون احراز ضوابط مربوط، تضمینی برای دریافت حداکثر تسهیلات نیست.
برای سازندگان فعال در پروژههای چندواحدی، ارائه برنامه اجرایی منسجم و برآورد مالی قابل دفاع اهمیت زیادی دارد. بانک باید بتواند میان مبلغ درخواستی، هزینه ساخت، زمانبندی پروژه و منابع مالی متقاضی ارتباط منطقی برقرار کند. هرچه اطلاعات پروژه دقیقتر و مستندتر باشد، ارزیابی ظرفیت واقعی تأمین مالی نیز با شفافیت بیشتری انجام خواهد شد.
مدارک لازم برای دریافت وام ساخت مسکن
مدارک مورد نیاز برای وام ساخت مسکن معمولاً در دو گروه حقوقی و مالی، و فنی و ساختمانی قرار میگیرند. بخش حقوقی برای احراز هویت متقاضی، مالکیت ملک و امکان انعقاد قرارداد استفاده میشود و بخش فنی اطلاعات لازم درباره مشخصات و هزینه اجرای پروژه را در اختیار بانک قرار میدهد.
هرچند فهرست مدارک در بانکهای مختلف ممکن است تفاوت داشته باشد، بهتر است متقاضی پیش از مراجعه، مدارک اصلی را آماده کند. کامل بودن پرونده از ابتدا به کاهش مراجعات مجدد و تسریع ارزیابی کمک میکند. البته ارائه مدارک کامل به معنای موافقت قطعی با درخواست تسهیلات نیست.
مدارک هویتی و مالکیت ملک
مدارک هویتی شامل اطلاعات شناسایی معتبر متقاضی حقیقی یا اسناد ثبتی و اطلاعات نمایندگان قانونی در مورد اشخاص حقوقی است. بانک ممکن است احراز هویت را از طریق سامانههای مربوط انجام دهد و بر اساس مقررات جاری، نیازی به دریافت برخی نسخههای کاغذی نداشته باشد. در پروندههایی که بیش از یک مالک یا شریک وجود دارد، مشخصات و اختیارات اشخاص مرتبط نیز باید روشن باشد.
مدارک مالکیت ملک، از جمله سند رسمی، استعلامهای ثبتی و مستندات مربوط به حقوق متقاضی در زمین، نقش مهمی در بررسی درخواست دارند. در پروژههای مشارکت در ساخت، قرارداد معتبر میان مالک و سازنده نیز ممکن است برای احراز حق اجرای پروژه و تعیین تعهدات طرفین مورد نیاز باشد. اگر ملک در رهن بانک دیگری قرار داشته باشد یا محدودیت انتقال و ترهین داشته باشد، وضعیت آن باید پیش از تشکیل قرارداد مشخص شود.
بانک همچنین ممکن است مدارکی درباره وضعیت مالی متقاضی، منابع درآمد، حسابهای بانکی و تضمینهای مورد نیاز درخواست کند. تهیه این اطلاعات از ابتدا باعث میشود متقاضی شناخت دقیقتری از وضعیت اعتباری خود داشته باشد و در صورت وجود مشکل، پیش از ورود به مراحل پرهزینهتر برای رفع آن اقدام کند.
مدارک فنی و ساختمانی مورد نیاز بانک
پروانه ساختمانی معتبر، نقشههای مصوب و اطلاعات فنی پروژه از مهمترین مستندات مورد نیاز برای بررسی وام ساخت هستند. این مدارک مشخص میکنند ساختمان با چه مشخصاتی احداث میشود و چه میزان عملیات اجرایی برای تکمیل آن لازم است. اطلاعات مربوط به مساحت زمین، زیربنای مجاز، تعداد واحدها، نوع سازه و مراحل اجرا در ارزیابی بانک مؤثر هستند.
در پروژههای بزرگتر، بانک ممکن است برآورد هزینه ساخت، جدول زمانبندی عملیات، گزارش پیشرفت فیزیکی و سایر مستندات فنی مرتبط را نیز مطالبه کند. این اطلاعات کمک میکند مبلغ تسهیلات درخواستی با نیاز واقعی پروژه مقایسه شود. در ساختمانهای نیمهکاره، گزارش وضعیت موجود و مدارک مربوط به مراحل اجراشده اهمیت بیشتری دارد.
یکی از نکات مهم آن است که نقشهها و مشخصات ارائهشده باید با مجوزهای قانونی مطابقت داشته باشند. وجود مغایرت میان تعداد واحدهای واقعی، نقشههای اجرایی و پروانه ساختمانی میتواند باعث تأخیر یا ایجاد محدودیت در بررسی پرونده شود. به همین دلیل، هماهنگی مدارک فنی با وضعیت حقوقی پروژه باید پیش از درخواست تسهیلات بررسی شود.
مراحل ثبتنام و دریافت وام ساخت مسکن
فرایند دریافت وام ساخت مسکن معمولاً از انتخاب نوع تسهیلات و بررسی اولیه شرایط آغاز میشود و پس از تشکیل پرونده، ارزیابی فنی و اعتباری و انعقاد قرارداد ادامه پیدا میکند. در تسهیلات مشارکت مدنی، پرداخت منابع مالی اغلب با پیشرفت عملیات ساختمانی ارتباط دارد و به همین دلیل دریافت تمام مبلغ وام در ابتدای پروژه نباید پیشفرض برنامه مالی سازنده باشد.
مدت رسیدگی به پرونده به عواملی مانند کامل بودن مدارک، وضعیت ثبتی ملک، حجم کارشناسی و ظرفیت اعتباری بانک بستگی دارد. متقاضی باید پیش از شروع مراحل، شرایط اختصاصی وام موردنظر را از بانک دریافت کند؛ زیرا ممکن است بعضی طرحها از طریق معرفی دستگاه اجرایی یا فرایندهای ویژه پیگیری شوند.
ثبت درخواست و تشکیل پرونده در بانک
در آغاز فرایند، متقاضی باید نوع تسهیلات موردنظر خود را مشخص کند و اطلاعات اولیه ملک و پروژه را در اختیار بانک قرار دهد. این اطلاعات معمولاً شامل محل قرارگیری ملک، تعداد واحدهای مسکونی، متراژ، وضعیت پروانه ساخت و برآورد هزینه اجرا است. بانک پس از بررسی اولیه میتواند درباره امکان تشکیل پرونده و مدارک مورد نیاز راهنمایی ارائه کند.
در این مرحله بهتر است متقاضی صرفاً به مبلغ سقف تسهیلات توجه نکند و درباره شرایط قرارداد نیز پرسوجو کند. میزان آورده مورد نیاز، نوع تضمین، نحوه پرداخت منابع، نرخ سود، هزینههای پرونده و شرایط تسویه باید روشن باشند. دریافت این اطلاعات پیش از صرف هزینههای قابل توجه، احتمال انتخاب مسیر نامناسب تأمین مالی را کاهش میدهد.
پس از ارائه مدارک و تکمیل درخواست، پرونده وارد مراحل بررسی حقوقی، اعتباری و فنی میشود. در برخی موارد، بانک ممکن است برای رفع نقص مدارک یا تکمیل اطلاعات مالی، مستندات بیشتری درخواست کند. همکاری دقیق متقاضی در این مرحله میتواند روند بررسی پرونده را منظمتر کند.
ارزیابی ملک و بررسی مدارک توسط کارشناس
کارشناسی ملک و پروژه یکی از مراحل تعیینکننده در تصویب وام ساخت مسکن است. در این مرحله، ارزش وثیقه و مشخصات فنی ساختمان بررسی میشود تا بانک بتواند درباره تناسب مبلغ تسهیلات با ارزش ملک و هزینههای اجرایی تصمیمگیری کند. نتیجه این بررسی ممکن است با برآورد اولیه متقاضی تفاوت داشته باشد؛ زیرا بانک از معیارها و ضوابط کارشناسی خود استفاده میکند.
کارشناس ممکن است وضعیت زمین، دسترسیها، مشخصات سازه، میزان پیشرفت فیزیکی و کیفیت عملیات اجراشده را ارزیابی کند. در پروژههای نیمهتمام، تعیین اینکه چه مقدار از کار تکمیل شده و چه میزان هزینه برای ادامه ساخت لازم است، اهمیت ویژهای دارد. این اطلاعات در برنامهریزی پرداخت تسهیلات و سنجش امکان تکمیل پروژه مؤثر هستند.
در کنار کارشناسی فنی، وضعیت حقوقی ملک و کفایت وثیقه نیز بررسی میشود. اگر مشکلات ثبتی، مغایرت ساختمانی یا محدودیتهای قراردادی وجود داشته باشد، ممکن است بانک تا زمان رفع آنها از ادامه فرایند خودداری کند. بنابراین، آمادهسازی مدارک معتبر و بررسی اولیه وضعیت ملک، از اقدامات مهم پیش از درخواست وام محسوب میشود.
نحوه پرداخت وام در مراحل مختلف ساخت
تسهیلات مشارکت مدنی ساخت معمولاً بهصورت مرحلهای و متناسب با پیشرفت فیزیکی پروژه پرداخت میشود. این شیوه به بانک امکان میدهد مصرف منابع را با عملیات واقعی ساختمان هماهنگ کند و از تزریق کامل اعتبار به پروژهای که هنوز مراحل اجرایی آن انجام نشده است جلوگیری شود. تعداد مراحل پرداخت و سهم هر مرحله باید در قرارداد تسهیلاتی مشخص شود.
در ساختوسازهای متعارف، مراحل اصلی پروژه شامل اجرای فونداسیون، اسکلت و سقفها، سفتکاری، تأسیسات و عملیات تکمیلی است. با این حال، نباید تصور کرد تمام وامهای ساخت دقیقاً با درصدهای یکسان و در همین مراحل پرداخت میشوند. زمان و مبلغ آزادسازی هر بخش از تسهیلات تابع نوع طرح، مفاد قرارداد و تأیید پیشرفت کار توسط بانک خواهد بود.
این موضوع اهمیت زیادی در مدیریت نقدینگی پروژه دارد. ممکن است سازنده برای رسیدن به مرحلهای که بانک بخش بعدی وام را آزاد میکند، ناچار باشد ابتدا هزینه قابل توجهی از منابع شخصی خود پرداخت کند. بنابراین، بهتر است برنامه مالی ساختمان بر اساس زمان واقعی دریافت منابع تنظیم شود و مبلغ کل وام بهعنوان وجه نقد موجود در ابتدای پروژه در نظر گرفته نشود.
سود و اقساط وام ساخت مسکن در سال ۱۴۰۵
نرخ سود و مدت بازپرداخت از مهمترین عوامل تعیینکننده هزینه واقعی وام ساخت مسکن هستند. ممکن است دو تسهیلات با مبلغ یکسان، به دلیل تفاوت نرخ سود، دوره بازپرداخت یا هزینههای جانبی، تعهدات مالی متفاوتی برای متقاضی ایجاد کنند. به همین دلیل، بررسی مبلغ وام بدون محاسبه اقساط و مجموع هزینه تأمین مالی نمیتواند مبنای مناسبی برای تصمیمگیری باشد.
در سال ۱۴۰۵، نرخ سود اعلامشده برای تسهیلات خرید و ساخت مسکن از محل اوراق حق تقدم ۲۲٫۵ درصد است. در مقابل، نرخ تسهیلات مشارکت مدنی و طرحهای حمایتی باید بر اساس قرارداد و ضوابط اختصاصی همان طرح مشخص شود. بهویژه در طرحهایی که از حمایت دولتی یا نرخهای ترجیحی برخوردارند، نمیتوان نرخ سود تسهیلات عادی را بدون بررسی به تمام متقاضیان تعمیم داد.
نرخ سود و مدت بازپرداخت تسهیلات
نرخ سود تسهیلات از محل اوراق حق تقدم در گزارشهای سال ۱۴۰۵ معادل ۲۲٫۵ درصد اعلام شده است. برای بررسی بار مالی این نوع وام، باید علاوه بر نرخ سود، مدت بازپرداخت و روش محاسبه اقساط را نیز در نظر گرفت. در نمونههای منتشرشده درباره این تسهیلات، دوره بازپرداخت دوازدهساله برای محاسبه اقساط خرید یا ساخت مسکن مبنا قرار گرفته است؛ با این حال، شرایط قرارداد ساخت و امکان استفاده از چنین دورهای باید در زمان دریافت وام تأیید شود.
درباره تسهیلات مشارکت مدنی ساخت، لازم است میان دوره مشارکت و دوره احتمالی بازپرداخت اقساطی تفاوت قائل شد. در دوره مشارکت، رابطه مالی بانک و سازنده بر اساس قرارداد مشارکت مدنی شکل میگیرد و پس از پایان پروژه، نحوه تسویه سهم بانک مطابق مفاد قرارداد تعیین میشود. در صورت فراهم بودن شرایط قانونی و بانکی، ممکن است امکان تبدیل تعهدات به فروش اقساطی وجود داشته باشد.
نکته مهم آن است که طولانیتر بودن دوره بازپرداخت معمولاً مبلغ هر قسط را کاهش میدهد، اما در شرایط یکسان میتواند باعث افزایش مجموع سود پرداختی شود. بنابراین، انتخاب مدت بازپرداخت باید با در نظر گرفتن جریان درآمدی متقاضی و هزینه نهایی تسهیلات انجام شود.
محاسبه اقساط وام ساخت مسکن برای هر واحد
محاسبه اقساط به مبلغ اصل وام، نرخ سود، مدت بازپرداخت و روش محاسبه بانک بستگی دارد. در تسهیلاتی که با اقساط ماهانه ثابت بازپرداخت میشوند، میتوان از فرمول مالی اقساط مساوی برای برآورد مبلغ هر قسط استفاده کرد. این محاسبه به متقاضی کمک میکند پیش از انعقاد قرارداد، میزان تقریبی تعهد ماهانه خود را بشناسد و آن را با درآمد و سایر هزینههای زندگی یا فعالیت ساختمانی مقایسه کند.
جدول زیر نمونهای از محاسبه اقساط تسهیلات با فرض نرخ سود سالانه ۲۲٫۵ درصد، بازپرداخت دوازدهساله و اقساط ماهانه مساوی است.
مبلغ اصل وام
قسط ماهانه تقریبی
مجموع سود تقریبی در پایان دوره
۶۰۰ میلیون تومان
۱۲ میلیون و ۸۳ هزار تومان
۱ میلیارد و ۱۴۰ میلیون تومان
۸۰۰ میلیون تومان
۱۶ میلیون و ۱۱۰ هزار تومان
۱ میلیارد و ۵۲۰ میلیون تومان
۱ میلیارد تومان
۲۰ میلیون و ۱۳۸ هزار تومان
۱ میلیارد و ۹۰۰ میلیون تومان
اعداد این جدول محاسبات مالی نمونه هستند و شامل هزینه خرید اوراق، کارمزدها، بیمه، هزینه وثیقه و سود احتمالی دوره ساخت نمیشوند. همچنین این محاسبه به معنای آن نیست که تمام متقاضیان تسهیلات ساخت امکان بازپرداخت دوازدهساله خواهند داشت.
در پروژههای چندواحدی، محاسبه اقساط باید بر اساس قرارداد واقعی انجام شود. اگر بانک برای پروژه یک قرارداد مشارکت مدنی منعقد کرده باشد، تقسیم ساده مجموع وام بر تعداد واحدها لزوماً نشاندهنده مبلغ بدهی اقساطی هر واحد نیست. نحوه تخصیص بدهی و انتقال تعهدات به خریداران احتمالی باید با بانک مشخص شود.
زمان شروع بازپرداخت و امکان تبدیل تسهیلات ساخت به فروش اقساطی
یکی از تفاوتهای اصلی تسهیلات ساخت با وام خرید مسکن، ارتباط قرارداد با دوره اجرای پروژه است. در وام خرید، ملک معمولاً آماده بهرهبرداری است و بازپرداخت بر اساس قرارداد فروش اقساطی آغاز میشود. اما در تسهیلات مشارکت مدنی ساخت، ابتدا دورهای برای اجرای عملیات ساختمانی وجود دارد که در آن سرمایه بانک در پروژه مشارکت داده میشود.
پس از تکمیل ساختمان و پایان دوره مشارکت، وضعیت سهم بانک باید تعیین تکلیف شود. بسته به نوع طرح و ضوابط بانک، ممکن است سازنده سهم بانک را تسویه کند یا در صورت احراز شرایط، امکان تبدیل تسهیلات به فروش اقساطی فراهم شود. در برخی پروژههای چندواحدی، انتقال تعهدات مربوط به واحدها به خریداران واجد شرایط نیز میتواند مورد بررسی قرار گیرد، اما این امکان خودکار و بدون موافقت بانک نیست.
برای جلوگیری از ایجاد فشار مالی ناگهانی، بهتر است متقاضی از ابتدای کار بداند در پایان دوره مشارکت چه تعهدی خواهد داشت. زمان تسویه سود دوران ساخت، شرایط تمدید قرارداد، وضعیت بدهی در صورت تأخیر پروژه و امکان فروش اقساطی از پرسشهایی هستند که باید پیش از امضای قرارداد پاسخ روشن داشته باشند.
مزایا و محدودیتهای دریافت وام برای ساخت ساختمان
دریافت وام ساخت مسکن میتواند بخشی از فشار مالی ناشی از هزینههای ساختمانی را کاهش دهد و امکان اجرای پروژههایی را فراهم کند که با سرمایه شخصی محدود، تکمیل آنها دشوار است. استفاده صحیح از تسهیلات بانکی به سازنده کمک میکند منابع مالی خود را در مراحل مختلف پروژه توزیع کند و بخشی از سرمایه مورد نیاز برای خرید مصالح، اجرای سازه و تکمیل ساختمان را از طریق بانک تأمین کند.
با این حال، وام ساخت مسکن تنها زمانی به یک ابزار مالی مفید تبدیل میشود که هزینه دریافت و بازپرداخت آن با شرایط اقتصادی پروژه تناسب داشته باشد. افزایش بدهی، هزینه سود، محدودیتهای وثیقه و وابستگی به پرداخت مرحلهای بانک از عواملی هستند که ممکن است انعطاف مالی سازنده را کاهش دهند. به همین دلیل، تصمیم برای دریافت حداکثر مبلغ ممکن همیشه بهترین انتخاب نیست.
چه میزان از هزینه ساخت با وام پوشش داده میشود؟
درصد پوشش هزینه ساخت با تسهیلات بانکی برای تمام پروژهها یکسان نیست و به هزینه واقعی ساخت، سقف وام، ارزش وثیقه و ضوابط اعتباری بستگی دارد. برای محاسبه این نسبت، باید مبلغ وامی را که واقعاً برای پروژه تصویب و قابل استفاده میشود، بر مجموع هزینه برآوردشده ساخت تقسیم کرد. این نسبت مشخص میکند چه سهمی از بودجه پروژه از طریق تسهیلات تأمین میشود و چه مقدار سرمایه باید از منابع دیگر فراهم شود.
برای مثال، فرض کنید هزینه ساخت یک پروژه، بدون احتساب بهای زمین، ده میلیارد تومان برآورد شده و بانک با پرداخت چهار میلیارد تومان تسهیلات موافقت کرده است. در چنین شرایطی، وام معادل ۴۰ درصد هزینه پیشبینیشده ساخت خواهد بود و شش میلیارد تومان باقیمانده باید از آورده مالک، شریک سرمایهگذار یا سایر منابع قانونی تأمین شود. این محاسبه صرفاً یک مثال مالی است و نشاندهنده درصد ثابت پوشش وام در بانکها نیست.
در محاسبه سهم واقعی وام باید به تفاوت مبلغ اسمی و منابع خالص قابل استفاده نیز توجه کرد. هزینه خرید اوراق، کارمزدها و سایر مخارج مرتبط با تأمین مالی ممکن است باعث شود هزینه اقتصادی استفاده از تسهیلات بیشتر از مبلغی باشد که در نگاه نخست تصور میشود. علاوه بر این، افزایش هزینه ساخت در طول اجرای پروژه میتواند سهم پوشش وام را کاهش دهد.
هزینههای جانبی و نکات مهم پیش از دریافت تسهیلات
هزینه دریافت وام ساخت مسکن تنها به پرداخت سود محدود نمیشود. بسته به نوع قرارداد، هزینه کارشناسی ملک، استعلامهای مورد نیاز، امور ثبتی و دفترخانهای، بیمههای مرتبط و سایر مخارج قانونی ممکن است به بودجه متقاضی اضافه شود. در تسهیلات مبتنی بر اوراق نیز خرید امتیاز وام یکی از مهمترین هزینههای اولیه است که باید جداگانه محاسبه شود.
در کنار هزینههای بانکی، لازم است ریسک افزایش قیمت مصالح و طولانی شدن عملیات ساختمانی نیز بررسی شود. اگر پروژه به دلیل مشکلات فنی، تأخیر در تأمین مصالح یا کمبود سرمایه متوقف شود، ممکن است هزینههای جدیدی به سازنده تحمیل شود؛ در حالی که تعهدات قراردادی او در برابر بانک همچنان برقرار است. بنابراین، وجود ذخیره مالی برای هزینههای پیشبینینشده اهمیت زیادی دارد.
پیش از دریافت تسهیلات، بهتر است سازنده برآورد هزینه ساخت را به تفکیک مراحل اجرایی تهیه کند و با برنامه پرداخت بانک مقایسه کند. همچنین بررسی دقیق قرارداد، نرخ سود، زمان تسویه، جریمههای احتمالی، شرایط آزادسازی وثیقه و امکان انتقال تعهدات به خریداران آینده ضروری است. این اقدامات کمک میکنند وام ساخت به ابزاری برای تکمیل پروژه تبدیل شود، نه عاملی برای افزایش مشکلات مالی آن.
جمع بندی
وام ساخت مسکن برای هر طبقه در سال ۱۴۰۵ یکی از ابزارهای مهم تأمین مالی پروژههای ساختمانی است، اما مبلغ آن به تعداد طبقات بهتنهایی وابسته نیست. تعداد واحدهای مسکونی مجاز، موقعیت جغرافیایی ملک، نوع تسهیلات، شرایط سازنده و نتیجه اعتبارسنجی بانکی در تعیین مبلغ قابل دریافت نقش اساسی دارند. ازاینرو، مالکان و سازندگان باید پیش از محاسبه سرمایه مورد انتظار، مشخصات قانونی پروژه و مسیر مناسب دریافت تسهیلات را بررسی کنند.
تسهیلات مشارکت مدنی، وام مبتنی بر اوراق حق تقدم و طرحهای حمایتی از نظر سقف اعتبار و شرایط بازپرداخت تفاوت دارند. انتخاب درست میان آنها نیازمند شناخت هزینه واقعی ساخت، میزان آورده شخصی، زمان پرداخت منابع و تعهدات بانکی است. دریافت وام زمانی میتواند به تکمیل موفق پروژه کمک کند که بخشی از یک برنامه مالی دقیق باشد و سازنده برای هزینههای پیشبینینشده نیز منابع کافی در نظر گرفته باشد.
آیا برای ساخت طبقه دوم روی خانه موجود میتوان وام گرفت؟
بله، امکان بررسی دریافت تسهیلات برای اضافه کردن طبقه دوم وجود دارد، اما پرداخت وام قطعی نیست. ابتدا باید مجوز قانونی توسعه بنا دریافت شود و امکان اجرای طبقه جدید از نظر ظرفیت سازه، ضوابط شهرسازی و ایمنی تأیید شود. سپس بانک با توجه به نوع تسهیلات، وضعیت مالکیت و مشخصات واحد جدید درباره درخواست تصمیم میگیرد.
آیا بدون سند رسمی امکان دریافت وام ساخت وجود دارد؟
در بسیاری از تسهیلات متداول ساخت، سند رسمی و قابل قبول برای بانک از الزامات اصلی است. املاک قولنامهای یا دارای وضعیت مالکیت نامشخص ممکن است با محدودیت جدی مواجه شوند. با این حال، در برخی طرحهای خاص یا قراردادهای دارای ساختار حقوقی متفاوت، مدارک و تضمینهای دیگری نیز ممکن است پیشبینی شده باشد. شرایط دقیق باید از بانک ارائهدهنده استعلام شود.
آیا برای ساختمان نیمهکاره هم وام ساخت پرداخت میشود؟
در برخی طرحها امکان پرداخت تسهیلات برای تکمیل ساختمان نیمهکاره وجود دارد. بانک معمولاً وضعیت فنی پروژه، میزان پیشرفت، اعتبار پروانه ساخت، هزینه باقیمانده و ارزش وثیقه را بررسی میکند. در صورت تأیید شرایط، مبلغ و نحوه پرداخت بر اساس ضوابط تسهیلات و وضعیت واقعی ساختمان تعیین خواهد شد.
آیا میتوان برای چند واحد از یک ساختمان بهصورت همزمان وام گرفت؟
در تسهیلاتی که مبنای محاسبه آنها تعداد واحدهای مسکونی است، امکان بررسی تأمین مالی چند واحد در یک پروژه وجود دارد. با این حال، دریافت اعتبار برای تمام واحدها به تأیید تعداد واحدهای مجاز، شرایط حقوقی پروژه، اعتبارسنجی متقاضی و ظرفیت بانک بستگی دارد. ممکن است تسهیلات در قالب یک قرارداد مشارکت مدنی برای کل پروژه تصویب شود و الزاماً به معنای تشکیل وام مستقل برای هر واحد نباشد.
همراه شما در انتخاب بهتر
شماره تماس خود را وارد کنید تا کارشناسان ما با شما تماس بگیرند.
درخواست ثبت شد
درخواست شما با موفقیت ثبت شد. به زودی با شما تماس میگیریم.